Perbankan memiliki peran yang sangat penting dalam mendukung pertumbuhan ekonomi nasional. Sebagai lembaga intermediasi keuangan, bank berfungsi menghimpun dana dari masyarakat dalam bentuk tabungan, giro, dan deposito, kemudian menyalurkannya kembali kepada masyarakat dalam bentuk kredit atau pembiayaan. Menurut Otoritas Jasa Keuangan (OJK), fungsi utama perbankan adalah menghimpun dan menyalurkan dana masyarakat untuk mendukung pembangunan nasional, pemerataan, pertumbuhan ekonomi, dan peningkatan kesejahteraan masyarakat.
Salah satu kontribusi utama perbankan terhadap pertumbuhan ekonomi adalah melalui penyaluran kredit. Kredit memungkinkan perusahaan memperoleh modal untuk mengembangkan usaha, membeli peralatan, meningkatkan kapasitas produksi, serta menciptakan lapangan kerja. Kredit investasi, misalnya, dapat digunakan untuk membangun pabrik, membeli mesin, atau mengembangkan infrastruktur bisnis. Sementara itu, kredit modal kerja membantu perusahaan memenuhi kebutuhan operasional sehari-hari. Dengan meningkatnya aktivitas usaha, produksi barang dan jasa dapat bertambah sehingga memberikan kontribusi terhadap pertumbuhan ekonomi.
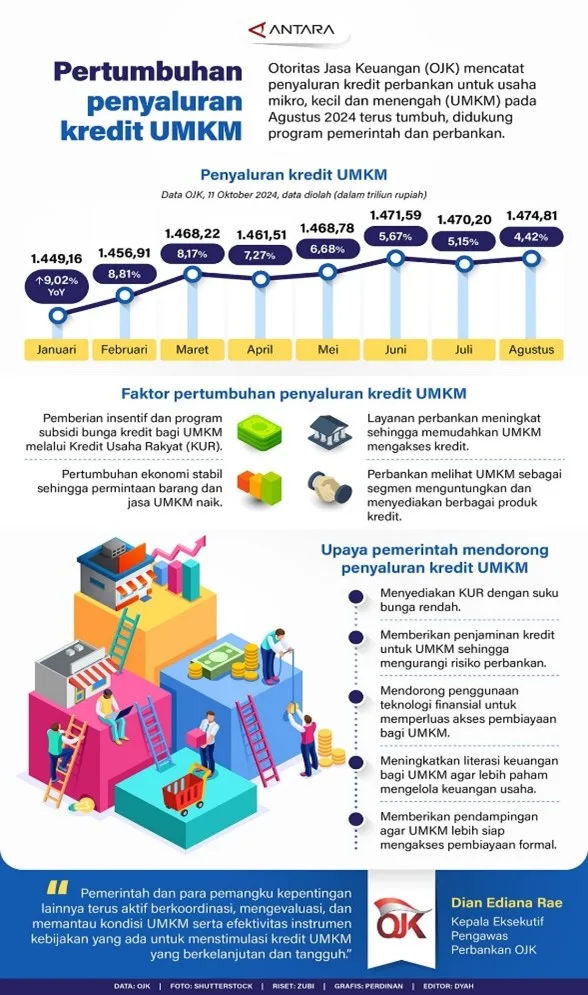
Perbankan juga memiliki peran penting dalam mendukung Usaha Mikro, Kecil, dan Menengah (UMKM). UMKM merupakan salah satu bagian penting dalam perekonomian Indonesia karena mampu menciptakan lapangan pekerjaan dan menjadi sumber pendapatan bagi masyarakat. Penyaluran kredit kepada UMKM dapat membantu pelaku usaha memperoleh modal yang sebelumnya sulit mereka dapatkan. Dukungan pembiayaan tersebut dapat digunakan untuk mengembangkan usaha, meningkatkan kualitas produk, memperluas pemasaran, dan meningkatkan daya saing. OJK juga menempatkan pengembangan UMKM dan perluasan akses pembiayaan sebagai bagian penting dalam mendukung perekonomian nasional.
Selain menyalurkan kredit, bank berperan dalam meningkatkan inklusi keuangan. Kehadiran layanan perbankan di berbagai daerah memungkinkan masyarakat memperoleh akses terhadap rekening, tabungan, kredit, pembayaran, dan layanan keuangan lainnya. Perkembangan digital banking semakin memperluas akses tersebut karena masyarakat dapat melakukan transaksi melalui perangkat digital tanpa harus selalu datang ke kantor bank. Dengan meningkatnya akses terhadap layanan keuangan, masyarakat memiliki peluang lebih besar untuk mengelola keuangan dan mengembangkan kegiatan ekonomi.
Peran perbankan terhadap ekonomi nasional juga terlihat dari perkembangan kredit dalam beberapa tahun terakhir. Bank Indonesia mencatat bahwa pertumbuhan kredit perbankan pada Juni 2026 mencapai 12,67% secara tahunan. Pertumbuhan tersebut terutama didukung oleh kredit investasi yang tumbuh 24,90%, kredit modal kerja 8,94%, dan kredit konsumsi 5,75%. Data tersebut menunjukkan bahwa pembiayaan perbankan tetap menjadi salah satu sumber penting bagi kegiatan ekonomi.
Namun, penyaluran kredit harus dilakukan dengan prinsip kehati-hatian. Pertumbuhan kredit yang terlalu cepat tanpa mempertimbangkan kemampuan debitur dapat meningkatkan risiko kredit bermasalah. Oleh karena itu, bank perlu melakukan analisis kelayakan kredit, menjaga kualitas aset, dan menerapkan manajemen risiko yang baik. Pada Maret 2026, OJK mencatat rasio NPL gross perbankan sebesar 2,14% dan NPL net sebesar 0,83%, yang menunjukkan bahwa kualitas kredit tetap terjaga.
Dengan demikian, perbankan mempunyai peran strategis dalam meningkatkan pertumbuhan ekonomi nasional melalui penyaluran kredit, pembiayaan UMKM, peningkatan inklusi keuangan, serta penyediaan sistem pembayaran yang mendukung aktivitas ekonomi. Agar kontribusi tersebut semakin optimal, diperlukan kerja sama antara pemerintah, Bank Indonesia, OJK, industri perbankan, dan masyarakat. Perbankan yang sehat, stabil, dan mampu menyalurkan dana secara produktif akan membantu menciptakan investasi, lapangan kerja, peningkatan produksi, dan kesejahteraan masyarakat secara berkelanjutan.
Daftar Pustaka
Bank Indonesia. (2026). Laporan Kebijakan Moneter Triwulan II 2026. Jakarta: Bank Indonesia
Otoritas Jasa Keuangan. (2026). Intermediasi Perbankan Tumbuh Positif dengan Profil Risiko Terjaga. Jakarta: Otoritas Jasa Keuangan.