Pendahuluan
Industri asuransi di Indonesia akan segera memasuki babak baru dalam perlindungan konsumen. Melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), Lembaga Penjamin Simpanan (LPS) mendapat mandat baru untuk menyelenggarakan Program Penjaminan Polis (PPP), yang semula dijadwalkan berjalan pada 2028 namun berpotensi dipercepat menjadi April 2027 melalui skema pilot project.
Kehadiran PPP sering dibandingkan dengan keberhasilan LPS menjalankan penjaminan simpanan perbankan selama dua dekade terakhir. Pengalaman tersebut menunjukkan hasil yang meyakinkan: pertumbuhan dana pihak ketiga (DPK) perbankan yang semula rata-rata 7,7% per tahun sebelum LPS beroperasi, meningkat menjadi 15,3% setelah LPS hadir. Pengalaman serupa juga terlihat di Malaysia, di mana penerapan skema penjaminan polis diikuti oleh kenaikan premi industri asuransi.
Namun, pertanyaan mendasar yang perlu dijawab bukan sekadar apakah PPP akan meningkatkan kepercayaan publik, melainkan seberapa siap infrastruktur pendukungnya, dan bagaimana premi yang dibebankan kepada perusahaan asuransi dapat dikalibrasi secara adil serta mencerminkan risiko yang sesungguhnya. Sebab, industri asuransi memiliki karakteristik yang jauh berbeda dari perbankan, sehingga skema yang berhasil pada penjaminan simpanan tidak dapat begitu saja dipindahkan ke penjaminan polis.
Belajar dari Pengalaman Penjaminan Simpanan
Sejak awal beroperasi, LPS mengenakan premi penjaminan simpanan dengan skema flat, yaitu sebesar 0,1% dari rata-rata saldo bulanan total simpanan, dibayarkan dua kali dalam setahun untuk setiap bank tanpa membedakan profil risikonya. Skema flat semacam ini praktis diterapkan, namun memiliki kelemahan mendasar: bank yang dikelola secara konservatif membayar premi yang sama dengan bank yang mengambil risiko lebih tinggi, sehingga berpotensi menimbulkan risk shifting, subsidi silang, dan moral hazard.
Untuk mengatasi hal tersebut, sejumlah kajian mengusulkan pengembangan premi berbasis risiko (risk-based/differential premium) dengan memanfaatkan indikator kinerja bank seperti CAR, NPL, ROA, ROE, NIM, BOPO, dan LDR sebagai dasar penetapan tarif. Pendekatan lain bahkan menggunakan model probabilitas gagal bayar (probability of default) berbasis kerangka Merton, maupun model discrete lower barrier option, untuk mengestimasi premi yang idealnya dibebankan kepada masing-masing bank sesuai profil risikonya. Perjalanan panjang inilah yang menjadi rujukan penting ketika LPS kini merancang skema iuran untuk PPP.
Mengapa Premi Polis Tidak Bisa Disamakan dengan Premi Simpanan?
Berbeda dengan penjaminan simpanan yang dasar pengenaan iurannya adalah DPK, dasar pengenaan iuran PPP direncanakan menggunakan cadangan teknis (technical reserve) perusahaan asuransi. Perbedaan ini bukan sekadar teknis administratif, melainkan menyentuh persoalan yang jauh lebih kompleks. Cadangan teknis dihitung berdasarkan asumsi aktuaria seperti tingkat mortalita, morbiditas, tingkat diskonto, dan asumsi lapse rate, yang dapat berbeda-beda antarperusahaan tergantung metodologi dan kebijakan aktuaria masing-masing. Kondisi ini membuat basis data cadangan teknis jauh lebih rentan terhadap variasi estimasi dibandingkan DPK bank yang relatif lebih objektif dan mudah diverifikasi.
Selain itu, produk asuransi jauh lebih heterogen dibandingkan produk simpanan bank. Produk unit link misalnya, hanya akan dijamin pada komponen proteksinya, sementara komponen investasinya dikecualikan. Sejumlah produk lain seperti reasuransi, Produk Asuransi yang Dikaitkan dengan Investasi (PAYDI), asuransi kredit, dan suretyship masih dalam pembahasan mengenai skema pengecualiannya. Heterogenitas semacam ini menjadikan kalibrasi premi PPP sebagai tantangan tersendiri yang tidak dapat diselesaikan hanya dengan meniru rumus premi perbankan.
Menuju Kalibrasi Premi Berbasis Risiko untuk PPP
Sejumlah pengamat kebijakan menilai skema iuran PPP idealnya menerapkan konsep premi berbasis risiko yang menyesuaikan profil risiko masing-masing perusahaan asuransi, sebagaimana arah yang telah dirintis pada penjaminan simpanan perbankan. Salah satu indikator kesehatan yang relevan digunakan adalah Risk Based Capital (RBC), yang berfungsi serupa dengan CAR pada perbankan. Sebagai gambaran, dalam pilot project PPP, salah satu kriteria kepesertaan yang disyaratkan adalah RBC minimal 120%.
Pengembangan model kalibrasi premi untuk PPP dapat mengadaptasi kerangka probability of default atau model struktural yang telah diuji pada penjaminan simpanan, namun perlu disesuaikan dengan karakteristik neraca perusahaan asuransi yang berbeda dari bank, terutama pada durasi kewajiban polis yang jauh lebih panjang dan komposisi aset investasi yang lebih beragam. Tanpa penyesuaian tersebut, model yang dipindahkan mentah dari sektor perbankan berisiko menghasilkan estimasi premi yang tidak mencerminkan risiko sesungguhnya dari industri asuransi.
Kesiapan Infrastruktur: Data, Sistem TI, dan Tata Kelola
Di luar persoalan kalibrasi premi, keberhasilan PPP juga sangat bergantung pada kesiapan infrastruktur pendukungnya. LPS menyatakan tengah mengakselerasi sejumlah tahapan teknis, mencakup penyempurnaan desain program, penyusunan regulasi turunan, pengembangan sistem teknologi informasi, penguatan mutu data, hingga kesiapan kepesertaan dari perusahaan asuransi.
Setidaknya terdapat tiga aspek infrastruktur yang perlu dipastikan kesiapannya. Pertama, validitas dan granularitas data cadangan teknis pada level polis individual, mengingat akurasi data ini akan menjadi basis utama perhitungan premi maupun penentuan nilai klaim. Kedua, sistem pelaporan yang terintegrasi antara perusahaan asuransi, Otoritas Jasa Keuangan (OJK), dan LPS, agar pemantauan risiko dapat dilakukan secara berkelanjutan, bukan hanya pada titik waktu tertentu. Ketiga, kesiapan mekanisme resolusi itu sendiri, baik dalam bentuk penjaminan klaim, pengalihan portofolio polis ke perusahaan yang sehat, maupun pengembalian nilai polis sesuai batas penjaminan yang berkisar antara Rp500 juta hingga Rp700 juta, mencakup sekitar 90% dari rata-rata nilai polis di Indonesia.
Gambaran Alur Kesiapan Kalibrasi Premi PPP
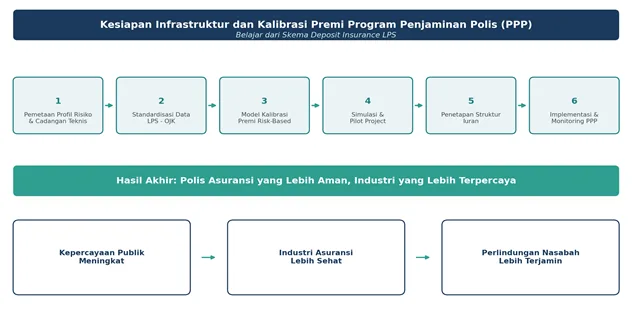
Secara sederhana, tahapan menuju kesiapan kalibrasi premi dan infrastruktur PPP dapat digambarkan sebagai berikut:
1. Pemetaan Profil Risiko
Mengidentifikasi kondisi RBC, kualitas cadangan teknis, dan struktur aset-liabilitas masing-masing perusahaan asuransi.
↓
2. Standardisasi dan Integrasi Data
Membangun sistem pelaporan data yang seragam dan terhubung antara perusahaan asuransi, OJK, dan LPS.
↓
3. Pengembangan Model Kalibrasi Premi
Mengadaptasi pendekatan risk-based premium dari pengalaman penjaminan simpanan, disesuaikan dengan karakteristik industri asuransi.
↓
4. Simulasi dan Pilot Project
Menguji skema kepesertaan dan sistem pada kelompok perusahaan asuransi terpilih, ditargetkan mulai April 2027.
↓
5. Penetapan Struktur Iuran
Menetapkan iuran rutin semesteran serta iuran awal (initial contribution) yang dibebankan kepada perusahaan asuransi peserta.
↓
6. Implementasi dan Monitoring Berkelanjutan
Menjalankan PPP secara penuh sembari terus mengalibrasi ulang premi berdasarkan perkembangan profil risiko industri.
Adaptasi, Bukan Duplikasi: Pelajaran dari Penjaminan Simpanan
Keberhasilan LPS membangun kepercayaan publik terhadap perbankan melalui penjaminan simpanan adalah modal berharga bagi pengembangan PPP. Namun, pelajaran yang paling penting bukanlah meniru rumus premi perbankan secara langsung, melainkan mengadaptasi filosofi dan kerangka kerjanya: bahwa premi yang adil harus mencerminkan risiko yang sesungguhnya, dan bahwa kesiapan data serta sistem informasi merupakan prasyarat mutlak sebelum skema penjaminan dapat berjalan secara kredibel.
Dengan kata lain, arah perjalanan PPP idealnya bergeser dari sekadar 'menyalin' keberhasilan penjaminan simpanan, menjadi 'menyesuaikan' kerangka tersebut dengan karakteristik unik industri asuransi yang memiliki durasi kewajiban lebih panjang, produk yang lebih beragam, dan basis data cadangan teknis yang menuntut standar tata kelola aktuaria yang lebih ketat.
Tantangan dan Peluang
Beberapa tantangan yang masih dihadapi antara lain keterbatasan data historis kegagalan perusahaan asuransi di Indonesia sebagai basis kalibrasi model, kompleksitas penentuan skema pengecualian pada produk-produk tertentu, serta kebutuhan sinkronisasi regulasi antara LPS, OJK, dan Kementerian Keuangan agar penetapan premi tidak justru membebani daya saing industri asuransi nasional.
Di sisi lain, peluang yang terbuka juga tidak kalah besar. Sebagaimana pengalaman pada sektor perbankan, kehadiran PPP berpotensi mendorong pertumbuhan premi asuransi secara berkelanjutan seiring meningkatnya kepercayaan publik, sekaligus memperkuat disiplin pasar (market discipline) yang mendorong perusahaan asuransi untuk mengelola risiko secara lebih prudent. Bagi dunia pendidikan tinggi, topik kalibrasi premi dan kesiapan infrastruktur PPP juga menarik untuk dikaji karena mempertemukan berbagai bidang ilmu sekaligus, yaitu manajemen risiko, aktuaria, kebijakan sektor keuangan, dan sistem informasi manajemen.
Penutup
Program Penjaminan Polis membawa harapan besar bagi penguatan perlindungan nasabah dan stabilitas industri asuransi nasional. Namun, harapan tersebut hanya dapat terwujud apabila diiringi kesiapan infrastruktur data dan sistem informasi yang memadai, serta kalibrasi premi yang benar-benar mencerminkan profil risiko masing-masing perusahaan asuransi.
Pembelajaran dari LPS pada penjaminan simpanan memberikan peta jalan yang berharga, namun keberhasilan PPP pada akhirnya akan ditentukan oleh seberapa cermat peta jalan tersebut diadaptasi, bukan sekadar disalin, untuk menjawab karakteristik unik industri asuransi Indonesia.