Financial technology atau fintech merupakan inovasi di bidang jasa keuangan yang memanfaatkan teknologi untuk memberikan layanan yang lebih cepat, mudah, dan efisien. Perkembangan fintech telah mengubah pola masyarakat dalam melakukan transaksi keuangan. Layanan pembayaran digital, dompet elektronik, pinjaman berbasis teknologi, investasi digital, serta berbagai aplikasi keuangan kini semakin mudah diakses melalui perangkat elektronik. Perkembangan tersebut turut mendorong industri perbankan untuk melakukan perubahan dan menyesuaikan diri dengan kebutuhan masyarakat yang semakin mengutamakan layanan digital.
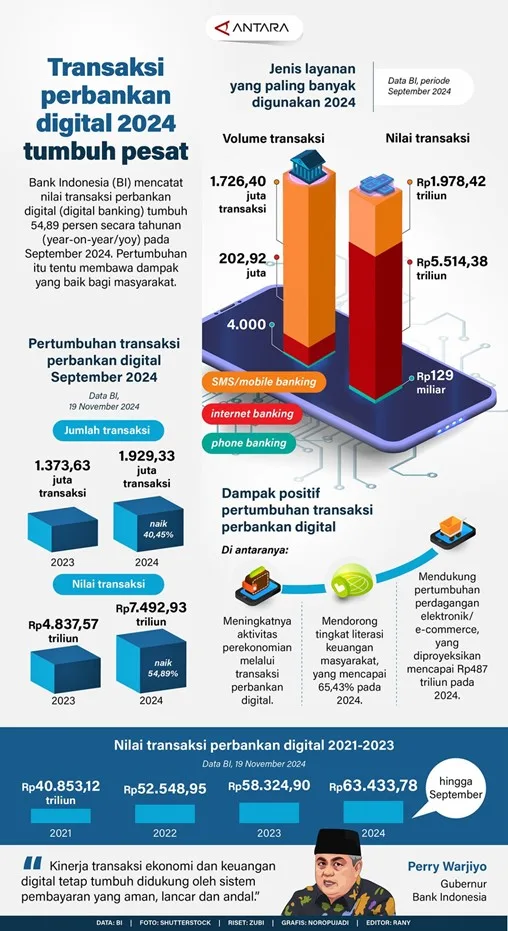
Salah satu inovasi fintech yang memberikan dampak besar terhadap perbankan adalah sistem pembayaran digital. Masyarakat tidak lagi bergantung sepenuhnya pada uang tunai untuk melakukan transaksi. Penggunaan mobile banking, internet banking, QRIS, dan layanan pembayaran elektronik membuat transaksi menjadi lebih praktis. Bank juga dapat mengintegrasikan layanan digital dengan berbagai platform fintech sehingga nasabah memperoleh pengalaman transaksi yang lebih cepat dan terhubung. Bank Indonesia mencatat bahwa digitalisasi sistem pembayaran terus meningkat dan mendukung perkembangan ekosistem ekonomi serta keuangan digital nasional. Bank Indonesia Fintech juga mendorong bank untuk meningkatkan kualitas pelayanan. Persaingan dengan perusahaan teknologi keuangan membuat bank harus terus melakukan inovasi, misalnya dengan mengembangkan aplikasi perbankan yang lebih mudah digunakan, menyediakan layanan pembukaan rekening secara digital, menerapkan teknologi kecerdasan buatan, serta memberikan layanan pelanggan secara daring. Dengan demikian, keberadaan fintech tidak hanya menjadi pesaing bagi bank, tetapi juga dapat menjadi mitra dalam menciptakan layanan keuangan yang lebih inovatif.
Dampak lainnya terlihat dalam peningkatan akses masyarakat terhadap pembiayaan. Fintech peer-to-peer lending dapat mempertemukan pemberi dana dengan masyarakat atau pelaku usaha yang membutuhkan pembiayaan melalui platform digital. OJK mencatat bahwa outstanding pembiayaan fintech P2P lending pada Desember 2024 mencapai Rp77,02 triliun dan tumbuh 29,14% secara tahunan. Perkembangan ini menunjukkan bahwa fintech telah menjadi salah satu bagian dari ekosistem pembiayaan di Indonesia.
Di sisi lain, inovasi fintech juga memberikan tantangan bagi industri perbankan. Persaingan yang semakin ketat membuat bank harus mengeluarkan investasi yang besar untuk mengembangkan teknologi dan meningkatkan kualitas sumber daya manusia. Selain itu, meningkatnya transaksi digital menimbulkan risiko keamanan seperti pencurian data, penipuan daring, serangan siber, dan penyalahgunaan informasi pribadi. Bank Indonesia menekankan bahwa perkembangan teknologi keuangan perlu diimbangi dengan penguatan manajemen risiko, keamanan transaksi, dan perlindungan konsumen.
Oleh karena itu, regulator memiliki peran penting dalam mengatur perkembangan fintech. OJK menggunakan mekanisme regulatory sandbox untuk menguji inovasi teknologi sektor keuangan sebelum diterapkan secara lebih luas. Hingga Januari 2025, OJK telah menerima 132 permintaan konsultasi dari calon peserta sandbox dan menerima 13 permohonan untuk menjadi peserta sandbox. OJK Regulasi tersebut diperlukan agar inovasi dapat berkembang tanpa mengabaikan prinsip kehati-hatian dan perlindungan konsumen.
Dengan demikian, inovasi fintech memberikan dampak yang besar terhadap perkembangan industri perbankan. Fintech mendorong bank menjadi lebih inovatif, efisien, kompetitif, dan berorientasi pada kebutuhan nasabah. Pada saat yang sama, bank perlu meningkatkan keamanan sistem, kualitas layanan, dan kemampuan sumber daya manusia untuk menghadapi persaingan digital. Hubungan antara fintech dan perbankan pada akhirnya tidak harus selalu berbentuk persaingan, tetapi juga dapat berkembang melalui kolaborasi. Kolaborasi tersebut dapat menciptakan ekosistem keuangan digital yang lebih inklusif, aman, dan mampu mendukung pertumbuhan ekonomi Indonesia.
Daftar Pustaka
Bank Indonesia. (2025). Laporan Kelembagaan Bank Indonesia 2025. Jakarta: Bank Indonesia. Bank Indonesia
Bank Indonesia. (2025). Ekonomi dan Keuangan Digital: Konsep dan Implementasi di Indonesia. Jakarta: Bank Indonesia Institute. Bank Indonesia
Bank Indonesia. (2026). Tinjauan Kebijakan Moneter Juni 2026. Jakarta: Bank Indonesia. Bank Indonesia
Otoritas Jasa Keuangan. (2025). Booklet Perbankan Indonesia 2025. Jakarta: Otoritas Jasa Keuangan. OJK
Otoritas Jasa Keuangan. (2025). Pertemuan Tahunan Industri Jasa Keuangan 2025. Jakarta: Otoritas Jasa Keuangan. OJK
Otoritas Jasa Keuangan. (2026). Pertemuan Tahunan Industri Jasa Keuangan 2026. Jakarta: Otoritas Jasa Keuangan. OJK