Oleh: Agung Baskoro Adi.,S.Pd.,M.M
Pendahuluan
Bank Perkreditan Rakyat (BPR) dan Bank Pembiayaan Rakyat Syariah (BPRS) memiliki peran penting dalam menyediakan akses pembiayaan bagi masyarakat dan pelaku usaha, khususnya Usaha Mikro, Kecil, dan Menengah (UMKM). Namun, seperti halnya lembaga keuangan lainnya, BPR dan BPRS juga menghadapi berbagai risiko yang dapat memengaruhi kondisi keuangannya. Apabila risiko tersebut tidak teridentifikasi sejak awal, kondisi keuangan dapat terus memburuk dan pada akhirnya berkembang menjadi financial distress atau bahkan kegagalan usaha.
Selama ini, kondisi kesehatan bank umumnya dianalisis melalui berbagai indikator keuangan, seperti permodalan, kualitas aset, profitabilitas, likuiditas, dan efisiensi operasional. Indikator seperti CAR, NPL/NPF, ROA, BOPO, dan LDR/FDR dapat memberikan gambaran mengenai kondisi suatu bank. Namun, analisis yang hanya melihat kondisi pada satu periode terkadang belum cukup untuk menggambarkan arah perkembangan risiko.
Sebagai contoh, sebuah BPR mungkin masih memiliki rasio keuangan yang berada dalam kondisi relatif baik. Namun, apabila dalam beberapa periode terjadi peningkatan NPL secara terus-menerus, penurunan ROA, dan peningkatan BOPO, kondisi tersebut sebenarnya dapat menjadi sinyal awal bahwa tekanan keuangan sedang meningkat.
Di sinilah konsep Early Warning System (EWS) menjadi penting. EWS merupakan sistem yang dirancang untuk memberikan peringatan lebih awal ketika terdapat indikasi peningkatan risiko. Dengan adanya sistem tersebut, tindakan pencegahan dapat dilakukan sebelum kondisi berkembang menjadi masalah yang lebih serius.
Perkembangan teknologi Machine Learning membuka peluang baru dalam pengembangan EWS. Machine Learning memungkinkan komputer mempelajari pola dari data historis dan menggunakannya untuk mengenali pola risiko pada data baru. Dengan demikian, sistem tidak hanya melihat satu indikator secara terpisah, tetapi dapat mempelajari hubungan berbagai indikator keuangan secara bersamaan.
Penelitian mengenai BPR di Indonesia sebelumnya telah menunjukkan bahwa Machine Learning dapat digunakan untuk memprediksi kondisi financial distress. Salah satu penelitian menggunakan pendekatan Multilayer Perceptron untuk klasifikasi kondisi BPR dan Random Forest Regression untuk memperkirakan waktu terjadinya kondisi distress. Hasil penelitian tersebut menunjukkan bahwa pendekatan Machine Learning memiliki potensi sebagai instrumen peringatan dini.
Namun, pengembangan EWS tidak cukup hanya menghasilkan prediksi. Pengguna juga perlu mengetahui mengapa suatu bank dikategorikan memiliki risiko tinggi. Inilah yang menjadi alasan pentingnya konsep Explainable Artificial Intelligence (XAI) atau model Machine Learning yang dapat dijelaskan.
Machine Learning dan Early Warning System
Secara sederhana, Machine Learning dapat dianalogikan sebagai sebuah sistem yang belajar dari pengalaman. Dalam konteks BPR dan BPRS, pengalaman tersebut berasal dari data keuangan historis.
Misalnya, sistem diberikan data beberapa tahun mengenai CAR, NPL/NPF, ROA, BOPO, LDR/FDR, serta kondisi akhir bank. Dari data tersebut, algoritma Machine Learning mempelajari pola yang sering muncul sebelum suatu bank mengalami masalah keuangan.
Setelah proses pembelajaran selesai, sistem dapat digunakan untuk menganalisis kondisi bank pada periode berikutnya. Hasilnya bukan hanya berupa kategori sehat atau tidak sehat, tetapi dapat berupa probabilitas risiko financial distress.
Konsep ini dapat digambarkan secara sederhana:
Data Keuangan → Machine Learning → Probabilitas Risiko → Peringatan Dini
Semakin tinggi probabilitas risiko yang dihasilkan model, semakin besar kebutuhan untuk melakukan pemeriksaan dan pemantauan lebih lanjut.
Mengapa Harus Dinamis?
Salah satu aspek penting dalam pengembangan EWS adalah kemampuan membaca perubahan kondisi dari waktu ke waktu.
Kondisi sebuah bank tidak selalu berubah secara tiba-tiba. Tekanan keuangan sering kali berkembang secara bertahap. Oleh karena itu, model yang hanya menggunakan data satu periode dapat kehilangan informasi mengenai arah perubahan risiko.
Misalnya:
- NPL tahun pertama: 3%
- NPL tahun kedua: 4%
- NPL tahun ketiga: 6%
- NPL tahun keempat: 8%
Angka 8% pada tahun keempat memang penting. Namun, informasi bahwa NPL terus meningkat selama beberapa tahun juga sangat penting.
Dengan pendekatan dinamis, sistem dapat membaca tidak hanya berapa besar suatu rasio, tetapi juga ke mana arah rasio tersebut bergerak.
Dengan kata lain:
EWS yang baik tidak hanya melihat kondisi bank saat ini, tetapi juga membaca perjalanan kondisi bank dari waktu ke waktu.
Pendekatan tersebut dapat membantu menghasilkan sistem peringatan yang lebih responsif terhadap perubahan kondisi keuangan.
Mengapa Model Harus Bisa Dijelaskan?
Machine Learning sering kali dianggap sebagai teknologi yang kompleks karena keputusan yang dihasilkan model tidak selalu mudah dipahami oleh pengguna.
Bayangkan sebuah sistem memberikan hasil:
BPR X – Risiko Financial Distress: Tinggi
Pertanyaan berikutnya tentu adalah:
Mengapa risikonya tinggi?
Jika sistem hanya memberikan angka tanpa penjelasan, hasil tersebut akan lebih sulit digunakan sebagai dasar pengambilan keputusan.
Oleh karena itu, penelitian ini mengusulkan penggunaan pendekatan Explainable Machine Learning. Salah satu metode yang dapat digunakan adalah SHAP (SHapley Additive exPlanations).
Dengan pendekatan tersebut, sistem dapat membantu menjelaskan faktor-faktor yang paling berkontribusi terhadap peningkatan risiko.
Sebagai ilustrasi sederhana:
Risiko Financial Distress: Tinggi
Faktor yang berkontribusi:
- NPL/NPF meningkat
- BOPO meningkat
- ROA menurun
- CAR mengalami penurunan
- LDR/FDR mengalami perubahan signifikan
Dengan demikian, sistem tidak hanya memberikan peringatan, tetapi juga memberikan informasi mengenai faktor yang perlu diperhatikan.
Gambaran EWS BPR dan BPRS
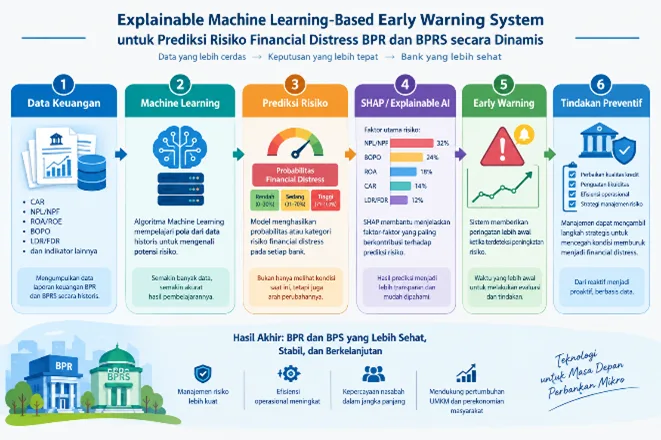
Konsep sistem yang dikembangkan dapat digambarkan sebagai berikut:
1. Mengumpulkan Data
Data laporan keuangan BPR dan BPRS dikumpulkan secara historis.
↓
2. Mengidentifikasi Indikator Risiko
Beberapa indikator yang dapat digunakan antara lain CAR, NPL/NPF, ROA, ROE, BOPO, LDR/FDR, dan indikator keuangan lainnya.
↓
3. Membaca Perubahan
Sistem melihat nilai indikator sekaligus perubahan dan kecenderungannya dari waktu ke waktu.
↓
4. Machine Learning
Algoritma mempelajari pola historis antara indikator keuangan dan kejadian financial distress.
↓
5. Prediksi Risiko
Model menghasilkan probabilitas atau kategori risiko.
↓
6. Explainable AI
Sistem menjelaskan faktor utama yang berkontribusi terhadap prediksi.
↓
7. Early Warning
Hasil akhir dapat digunakan sebagai informasi untuk meningkatkan pemantauan dan tindakan preventif.
Dari "Mendeteksi Masalah" Menjadi "Mencegah Masalah"
Perubahan paradigma inilah yang menjadi daya tarik utama penggunaan Machine Learning dalam EWS.
Pendekatan konvensional cenderung menjawab:
"Bagaimana kondisi bank saat ini?"
Sedangkan EWS berbasis Machine Learning diarahkan untuk menjawab pertanyaan yang lebih proaktif:
"Apakah terdapat pola yang menunjukkan bahwa risiko bank sedang meningkat?"
Perbedaan tersebut sangat penting. Jika risiko dapat dikenali lebih awal, manajemen bank memiliki waktu untuk melakukan evaluasi dan tindakan korektif.
Misalnya, ketika sistem mendeteksi bahwa peningkatan NPL disertai dengan penurunan profitabilitas dan peningkatan biaya operasional, kondisi tersebut dapat menjadi sinyal untuk meningkatkan perhatian terhadap kualitas kredit, efisiensi operasional, maupun strategi pengelolaan risiko.
Dengan demikian, EWS bukanlah alat untuk menggantikan keputusan manajemen. Sistem tersebut lebih tepat diposisikan sebagai alat bantu untuk memberikan informasi dan sinyal risiko secara lebih cepat.
Tantangan Pengembangan
Meskipun memiliki potensi besar, penerapan Machine Learning pada BPR dan BPRS juga memiliki beberapa tantangan.
Pertama, kualitas data menjadi faktor yang sangat penting. Model Machine Learning membutuhkan data yang cukup, konsisten, dan dapat dipercaya.
Kedua, jumlah bank yang mengalami financial distress atau kegagalan relatif lebih sedikit dibandingkan bank yang berada dalam kondisi normal. Kondisi tersebut dapat menyebabkan ketidakseimbangan data atau class imbalance.
Ketiga, model harus diuji menggunakan data yang benar-benar merepresentasikan kondisi masa depan. Karena itu, penggunaan data berdasarkan urutan waktu menjadi penting agar model tidak memperoleh informasi masa depan ketika melakukan proses pembelajaran.
Keempat, hasil model harus tetap dapat dipahami oleh pengguna. Model yang sangat akurat tetapi tidak dapat dijelaskan akan menghadapi tantangan ketika digunakan dalam praktik.
Peluang bagi BPR dan BPRS
Pengembangan EWS berbasis Explainable Machine Learning memiliki peluang untuk menjadi salah satu pendekatan dalam memperkuat manajemen risiko BPR dan BPRS.
Sistem tersebut dapat membantu menyediakan informasi mengenai:
- perubahan profil risiko,
- kecenderungan memburuknya indikator keuangan,
- probabilitas financial distress,
- faktor utama penyebab peningkatan risiko, dan
- perubahan risiko dari waktu ke waktu.
Dalam jangka panjang, pendekatan seperti ini juga dapat mendukung transformasi pengelolaan risiko dari pendekatan yang bersifat reaktif menuju pendekatan yang lebih proaktif dan berbasis data.
Bagi dunia pendidikan tinggi, topik ini juga menarik karena mempertemukan beberapa bidang sekaligus, yaitu manajemen perbankan, manajemen risiko, analisis keuangan, data analytics, Machine Learning, dan Artificial Intelligence.
Penutup
Explainable Machine Learning-Based Early Warning System menawarkan pendekatan baru dalam memantau risiko financial distress BPR dan BPRS. Kekuatan utamanya terletak pada kemampuan menggabungkan data keuangan historis, analisis perubahan kondisi dari waktu ke waktu, kemampuan prediksi Machine Learning, serta penjelasan mengenai faktor yang memengaruhi risiko.
Yang paling penting, tujuan EWS bukan sekadar membuat prediksi yang semakin canggih. Tujuan akhirnya adalah menyediakan informasi yang lebih dini, mudah dipahami, dan dapat ditindaklanjuti.
Dengan perkembangan teknologi digital dan meningkatnya ketersediaan data, pengembangan sistem seperti ini menjadi salah satu peluang menarik untuk memperkuat penerapan data-driven risk management pada industri BPR dan BPRS di Indonesia.
Masa depan manajemen risiko bukan hanya tentang mengetahui masalah ketika masalah terjadi, tetapi bagaimana mengenali sinyalnya sebelum masalah menjadi lebih besar.