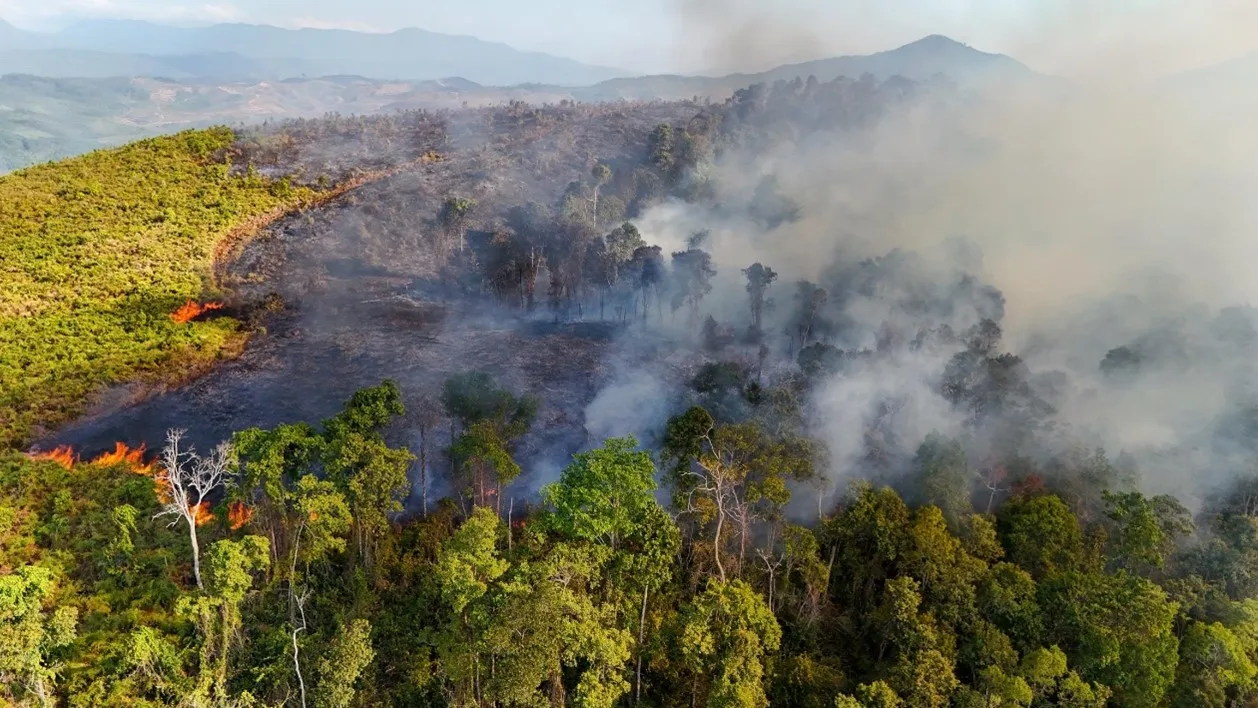
Kebakaran hutan dan lahan (karhutla) bukan sekadar persoalan lingkungan yang menghasilkan asap dan merusak ekosistem. Di balik peristiwa tersebut, terdapat persoalan ekonomi yang jauh lebih besar, mulai dari kerugian masyarakat, gangguan aktivitas bisnis, meningkatnya biaya kesehatan, kerusakan infrastruktur, hingga hilangnya potensi ekonomi dari sumber daya alam.
Selama ini, kebakaran hutan sering kali dipandang sebagai persoalan ekologis. Padahal, apabila ditinjau dari perspektif akuntansi, karhutla juga merupakan persoalan biaya, risiko, tanggung jawab, dan akuntabilitas.
Pertanyaannya, sudahkah seluruh kerugian tersebut diperhitungkan dalam laporan keuangan dan pengambilan keputusan perusahaan?
Ketika Kerusakan Lingkungan Menjadi Beban Ekonomi
Sebuah kawasan hutan yang terbakar tidak hanya kehilangan pepohonan. Kebakaran juga dapat menyebabkan hilangnya keanekaragaman hayati, menurunnya kualitas tanah, terganggunya sumber mata pencaharian masyarakat, serta meningkatnya risiko kesehatan akibat paparan asap.
Dampak tersebut menimbulkan biaya ekonomi yang tidak selalu terlihat secara langsung dalam laporan laba rugi perusahaan. Biaya pengobatan masyarakat, penurunan produktivitas pekerja, pemulihan ekosistem, dan kerugian sektor transportasi merupakan contoh biaya yang dapat muncul akibat karhutla.
Dalam konsep akuntansi konvensional, perhatian sering kali lebih terfokus pada transaksi yang dapat diukur secara finansial dan menjadi tanggung jawab entitas. Namun, perkembangan dunia bisnis menuntut perusahaan untuk semakin memperhatikan dampak aktivitas operasionalnya terhadap lingkungan dan masyarakat.
Akuntansi Lingkungan: Menghitung yang Selama Ini Terabaikan
Green Accounting atau akuntansi lingkungan hadir sebagai salah satu pendekatan untuk mengidentifikasi, mengukur, mencatat, dan melaporkan biaya yang berkaitan dengan aktivitas lingkungan.
Dalam konteks karhutla, akuntansi lingkungan dapat membantu perusahaan mengidentifikasi beberapa kelompok biaya, antara lain:
- Biaya pencegahan, seperti pembangunan sistem pemantauan titik api, pengelolaan lahan tanpa pembakaran, dan pelatihan kesiapsiagaan.
- Biaya penanggulangan, seperti penyediaan peralatan pemadam, tenaga penanganan kebakaran, dan kegiatan pemadaman.
- Biaya pemulihan, seperti rehabilitasi lahan, penanaman kembali, dan pemulihan ekosistem.
- Biaya sosial dan lingkungan, seperti dampak kesehatan masyarakat dan kerugian ekonomi yang berkaitan dengan kerusakan lingkungan.
Melalui pencatatan yang lebih transparan, perusahaan dapat memahami bahwa menjaga lingkungan bukan semata-mata pengeluaran tambahan, melainkan bagian dari strategi pengelolaan risiko dan keberlanjutan usaha.
Bukan Hanya Menghitung Laba, tetapi Juga Tanggung Jawab
Perkembangan praktik bisnis saat ini juga mendorong perusahaan menerapkan prinsip Environmental, Social, and Governance (ESG). Aspek lingkungan menjadi salah satu indikator penting dalam menilai bagaimana perusahaan mengelola dampak aktivitas bisnisnya.
Perusahaan tidak cukup hanya melaporkan peningkatan pendapatan dan laba. Perusahaan juga perlu menunjukkan bagaimana mereka mengelola risiko lingkungan, memenuhi kewajiban pemulihan, serta mempertanggungjawabkan dampak kegiatan operasionalnya.
Di sinilah peran akuntan menjadi semakin penting. Akuntan tidak hanya bertugas menyusun laporan keuangan, tetapi juga dapat berkontribusi dalam menyediakan informasi yang relevan untuk pengambilan keputusan, pengendalian biaya lingkungan, audit, dan pelaporan keberlanjutan.
Menjaga Hutan, Menjaga Masa Depan Ekonomi
Karhutla mengajarkan bahwa kerusakan lingkungan memiliki konsekuensi ekonomi yang nyata. Biaya pencegahan sering kali lebih rasional dibandingkan biaya penanggulangan dan pemulihan yang harus ditanggung setelah kerusakan terjadi.
Oleh karena itu, akuntansi perlu mengambil peran lebih luas sebagai instrumen transparansi dan akuntabilitas lingkungan.
Pada akhirnya, keberhasilan perusahaan tidak seharusnya hanya diukur dari besarnya laba yang dihasilkan, tetapi juga dari kemampuannya menjalankan kegiatan usaha secara bertanggung jawab.
Sebab, ketika hutan terbakar, kerugiannya bukan hanya tercatat di alam, tetapi juga dapat tercermin dalam neraca perekonomian masyarakat dan masa depan generasi berikutnya.
"Sudah saatnya kita tidak hanya menghitung keuntungan dari alam, tetapi juga menghitung tanggung jawab kita terhadap alam".
Sumber Referensi:
Kiely, L., Spracklen, D. V., Arnold, S. R., Papargyropoulou, E., Conibear, L., Wiedinmyer, C., Knote, C., & Adrianto, H. A. (2021). Assessing costs of Indonesian fires and the benefits of restoring peatland. Nature Communications, 12, Article 7044. https://doi.org/10.1038/s41467-021-27353-x
Sadiqin, & Raza, H. A. (2026). Analysis of the application of environmental accounting in managing costs for the prevention and mitigation of haze caused by forest and land fires in Kalimantan. International Journal of Economics, Management and Accounting. https://doi.org/10.47353/ijema.v3i9.418
Global Reporting Initiative. (2024). GRI 101: Biodiversity 2024. https://www.globalreporting.org/
IFRS Foundation. (2023). IFRS S1: General requirements for disclosure of sustainability-related financial information. https://www.ifrs.org/
IFRS Foundation. (2023). IFRS S2: Climate-related disclosures. https://www.ifrs.org/
CELIOS. (2026). The hidden cost of fire: Economic and health impacts of forest and land fires in Indonesia 2026. https://celios.co.id/